Domain wirkstoffherstellung.de kaufen?
Wir ziehen mit dem Projekt
wirkstoffherstellung.de um.
Sind Sie am Kauf der Domain
wirkstoffherstellung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirkstoffherstellung.de kaufen?
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
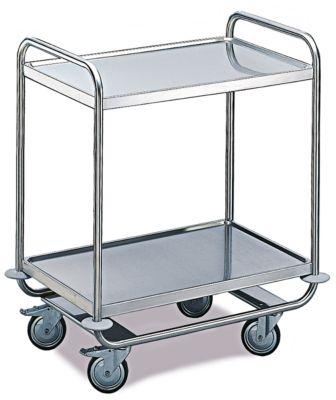
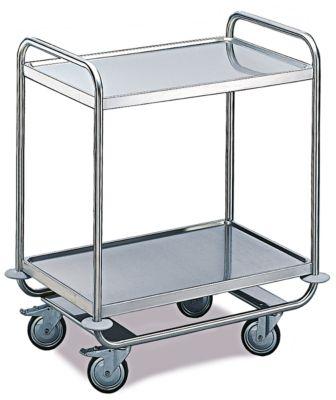
Tischwagen für Labor und Produktion, 2 Etagen, 1000 x 600 mmFür die Chemie-, Pharma- und Lebensmittelindustrie als Helfer in Labor und Produktion. Mit umlaufendem, geschlossenem Rohrrahmen für erhöhte Stabilität. Fahrgestell mit eingeschweißten Traversen. Aus Chromnickelstahl CrNi 18/10. Eingeschweißte, tiefgezogene Ladeflächen mit umlaufendem Profilrand und großen Radien (ohne Schmutzecken). Mit Antidröhnbelag unterfüttert. * Lenkrollen mit graublauer spurloser Bereifung, davon 2 mit Feststeller gemäß Europäischer Norm EN 1757-3, massive Abweisrollen schützen vor Beschädigungen * Ladefläche: B 1000 x T 600 mm * Außenmaß: B 1100 x T 700 mm * Gesamthöhe: 1020 mm * Höhe obere Etage: 925 mm * Etagenabstand: 590 mm * Tragkraft: 120 kg * Rad Ø: 125 mm * Eigengewicht: 30 kg867,51 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
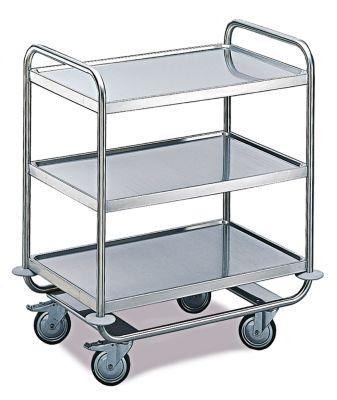
Tischwagen für Labor und Produktion, 3 Etagen, 800 x 500 mmFür die Chemie-, Pharma- und Lebensmittelindustrie als Helfer in Labor und Produktion. Mit umlaufendem, geschlossenem Rohrrahmen für erhöhte Stabilität. Fahrgestell mit eingeschweißten Traversen. Aus Chromnickelstahl CrNi 18/10. Eingeschweißte, tiefgezogene Ladeflächen mit umlaufendem Profilrand und großen Radien (ohne Schmutzecken). Mit Antidröhnbelag unterfüttert. * Lenkrollen mit graublauer spurloser Bereifung, davon 2 mit Feststeller gemäß Europäischer Norm EN 1757-3, massive Abweisrollen schützen vor Beschädigungen * Ladefläche: B 800 x T 500 mm * Außenmaß: B 900 x T 600 mm * Gesamthöhe: 1020 mm * Höhe obere Etage: 925 mm * Etagenabstand: 280 mm * Tragkraft: 200 kg * Rad Ø: 125 mm * Eigengewicht: 32 kg986,51 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
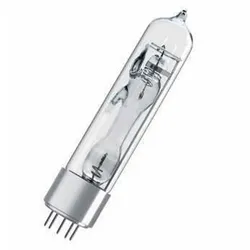
OSRAM HgCd10 Spektroskopie-Lampe HG/Cd10 – Entladungslampe für Labor & optische AnalyseOSRAM HG CD/10 1A PICO SPEKTRAL Die OSRAM HG CD/10 1A PICO ist eine Spektrallampe auf Quecksilber-Kadmium-Basis für präzise Anwendungen in der Spektroskopie und analytischen Wissenschaft. Sie dient als definierte Strahlungsquelle zur Untersuchung und Kalibrierung optischer Systeme in Forschung, Physik, Chemie und Medizin. Aufgrund ihres spezifischen Emissionsverhaltens wird sie nicht zur Beleuchtung eingesetzt, sondern ausschließlich für Mess- und Analysezwecke verwendet. Technische Daten Leistung: 25 W Spannung (Brennspannung): 30 V Stromstärke: 1,0 A Stromart: AC Gesamtlänge: 102 mm Durchmesser: 21 mm Wendellänge: 7 mm Wendeldurchmesser: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Kadmium-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie und Spektralanalyse Chemische Forschung und Laboranwendungen Medizinische Analyseverfahren Produktvorteile Präzise definierte Spektrallinien für Messzwecke Stabile und reproduzierbare Emission Geeignet für hochgenaue optische Kalibrierungen Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Kadmium-Spektrallampe Speziell für wissenschaftliche Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für spektrale Analyseverfahren Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und Kadmium und ist daher umwelt- und gesundheitsgefährdend bei Beschädigung. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorschriften.310,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Tischwagen für Labor und Produktion, 2 Etagen, 800 x 500 mmFür die Chemie-, Pharma- und Lebensmittelindustrie als Helfer in Labor und Produktion. Mit umlaufendem, geschlossenem Rohrrahmen für erhöhte Stabilität. Fahrgestell mit eingeschweißten Traversen. Aus Chromnickelstahl CrNi 18/10. Eingeschweißte, tiefgezogene Ladeflächen mit umlaufendem Profilrand und großen Radien (ohne Schmutzecken). Mit Antidröhnbelag unterfüttert. * Lenkrollen mit graublauer spurloser Bereifung, davon 2 mit Feststeller gemäß Europäischer Norm EN 1757-3, massive Abweisrollen schützen vor Beschädigungen * Ladefläche: B 800 x T 500 mm * Außenmaß: B 900 x T 600 mm * Gesamthöhe: 1020 mm * Höhe obere Etage: 925 mm * Etagenabstand: 590 mm * Tragkraft: 120 kg * Rad Ø: 125 mm * Eigengewicht: 27 kg808,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Tischwagen für Labor und Produktion, 2 Etagen, 1000 x 600 mmFür die Chemie-, Pharma- und Lebensmittelindustrie als Helfer in Labor und Produktion. Mit umlaufendem, geschlossenem Rohrrahmen für erhöhte Stabilität. Fahrgestell mit eingeschweißten Traversen. Aus Chromnickelstahl CrNi 18/10. Eingeschweißte, tiefgezogene Ladeflächen mit umlaufendem Profilrand und großen Radien (ohne Schmutzecken). Mit Antidröhnbelag unterfüttert. * Lenkrollen mit graublauer spurloser Bereifung, davon 2 mit Feststeller gemäß Europäischer Norm EN 1757-3, massive Abweisrollen schützen vor Beschädigungen * Ladefläche: B 1000 x T 600 mm * Außenmaß: B 1100 x T 700 mm * Gesamthöhe: 1020 mm * Höhe obere Etage: 925 mm * Etagenabstand: 590 mm * Tragkraft: 120 kg * Rad Ø: 125 mm * Eigengewicht: 30 kg867,51 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Tischwagen für Labor und Produktion, 3 Etagen, 800 x 500 mmFür die Chemie-, Pharma- und Lebensmittelindustrie als Helfer in Labor und Produktion. Mit umlaufendem, geschlossenem Rohrrahmen für erhöhte Stabilität. Fahrgestell mit eingeschweißten Traversen. Aus Chromnickelstahl CrNi 18/10. Eingeschweißte, tiefgezogene Ladeflächen mit umlaufendem Profilrand und großen Radien (ohne Schmutzecken). Mit Antidröhnbelag unterfüttert. * Lenkrollen mit graublauer spurloser Bereifung, davon 2 mit Feststeller gemäß Europäischer Norm EN 1757-3, massive Abweisrollen schützen vor Beschädigungen * Ladefläche: B 800 x T 500 mm * Außenmaß: B 900 x T 600 mm * Gesamthöhe: 1020 mm * Höhe obere Etage: 925 mm * Etagenabstand: 280 mm * Tragkraft: 200 kg * Rad Ø: 125 mm * Eigengewicht: 32 kg986,51 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Steuerrecht
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
fischertechnik Qualitätssicherung mit KI Simulationsmodell Fertiggerät 9 V 568416Künstliche Intelligenz in Forschung, Bildung und IndustrieDer Einsatz von künstlicher Intelligenz in Industrie, Bildung und Forschung wird immer wichtiger. Um dieses komplexe Thema hands-on zu visualisieren, eignet sich das Modell Qualitätssicherung mit KI-System von fischertechnik hervorragend.Visualisierung von Qualitätssicherung durch KI mit fischertechnikDer Einsatz von künstlicher Intelligenz bei der Qualitätskontrolle bringt viele Vorteile mit sich, welche beispielsweise in der Automobilindustrie bereits genutzt werden. Es können Prozesse verkürzt, Fehlerquoten und Kosten minimiert sowie die Fehlerbewertung standardisiert werden. Die fischertechnik Sortieranlage wird mit Werkstücken in drei verschiedenen Farben geliefert. Diese Werkstücke sind mit drei Bearbeitungsmerkmalen sowie verschiedenen Fehlerbildern versehen. Die Werkstücke werden von der Kamera gescannt und mit Hilfe der eintrainierten KI klassifiziert. Je nach Farbe, Merkmal und Fehlerbild werden die Werkstücke anschließend anhand ihrer Qualitätsmerkmale von der künstlichen Intelligenz sortiert. Die verwendete KI ist mit maschinellem Lernen in Tensorflow realisiert, bei dem ein künstliches neuronales Netz mit Bilddaten eintrainiert wurde. Die eingelernte KI wird auf dem fischertechnik TXT 4.0 Controller ausgeführt. Die Ablaufsteuerung des Modells ist in der Programmierumgebung ROBO Pro Coding und in Python implementiert.Eigene KI-Anwendungen generierenWer einen Schritt weiter gehen möchte, dem steht die Möglichkeit zur Generierung eigener KI-Anwendungen zur Verfügung. Das Eintrainieren erfolgt hierbei in Python, wofür zur Erklärung ein entsprechendes Beispielprojekt bereitgestellt wird.Modellaufbau der Sortierstrecke mit KISortieranlage für Werkstücke in 3 verschiedenen Farben (weiß, rot, blau), mit 3 verschiedenen Bearbeitungsmerkmalen (Bohrung, Ausfräsungen, Bohrung+Ausfräsungen) sowie verschiedenen Fehlerbildern (Bohrung unrund, Bohrung fehlt, Ausfräsungen fehlen ganz oder teilweise, Risse im Werkstück. Diese Bearbeitungs- und Fehlermerkmale werden mit entsprechenden Klebeetiketten auf den Werkstücken simuliert. Die Werkstücke werden von der Kamera gescannt und mit Hilfe der eintrainierten KI klassifiziert. Je nach Farbe, Merkmal und Fehlerbild werden die Werkstücke anschließend in 4 verschiedene Schächte sortiert. Die KI ist mit Tensorflow realisiert und wird auf dem TXT 4.0 Controller ausgeführt. Es können auch eigene KI-Modelle generiert werden. Das Eintrainieren erfolgt auf einem Rechner in Python. Ein entsprechendes Beispielprojekt wird zur Verfügung gestellt. Die Ablaufsteuerung für die Sortieranlage ist in der Programmierumgebung ROBO Pro Coding und in Python implementiert.1666,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weidmüller UCVAR 7940010195 Prozess-ÜberwachungsrelaisProzessüberwachung. -55...+55 mA / -55...+55 V. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.801,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.